Pagos transfronterizos instantáneos en euros

El carril regulado que conecta SEPA Instant con el mundo

Devengo es la capa de infraestructura entre la red de pagos instantáneos europea y los sistemas de pagos instantáneos locales de Latinoamérica, Oriente Medio, África y Asia. ¿Listo para abrir tu corredor de pagos en euros?

Acceso directo a SEPA Instant

Devengo es la primera entidad no bancaria certificada bajo el esquema OCT Inst (One-Leg-Out Instant Credit Transfer) del EPC (European Payments Council), el estándar europeo para conectar pagos instantáneos con SEPA. Esta certificación permite realizar pagos instantáneos en euros entre Europa y mercados de todo el mundo, bajo los mismos estándares de cumplimiento que SEPA Instant.

Diseñado para instituciones reguladas que mueven euros a escala global

OCT Inst abre una nueva vía para realizar pagos instantáneos en euros a través de las fronteras. Si mueves euros entre Europa y el resto del mundo, esto está diseñado para ti.

Bancos europeos

Tus clientes en LATAM, MENA, África y Asia esperan pagos instantáneos con la misma calidad que SEPA Instant. Devengo ya está certificado. Empieza a operar más rápido sin tener que obtener tu propia certificación.

Fintechs y PSPs regulados

Tienes acceso directo a pagos instantáneos domésticos. Pero tu corredor en euros depende de un banco corresponsal, fuera de tu control en velocidad, costo y visibilidad. Devengo es tu tramo euro certificado: participación directa, sin intermediarios.

Proveedores de pagos transfronterizos

Reemplaza flujos lentos y fragmentados por infraestructura directa entre SEPA Instant y los rieles instantáneos locales. Una sola integración, ambas direcciones, liquidación en tiempo real.

Habilita pagos transfronterizos instantáneos con origen o destino Europa

Entrante hacia Europa

Cuando envías un pago desde fuera de la zona euro, acreditamos al beneficiario en euros de forma instantánea a través de nuestra API, llegando a cualquier cuenta dentro de SEPA. Recibes confirmación en segundos vía webhook, con cuentas e IBANs dedicados para una conciliación sencilla.

Saliente desde Europa

Cuando un pago se origina en la zona euro, recolectamos los fondos de forma instantánea y te los entregamos en la frontera, listos para el tramo final de tu lado. Sin horarios de corte, misma API y credenciales que en la entrada, con datos completos de remesa y ordenante transmitidos de punta a punta.

¡La ventana regulatoria está abierta! Los primeros en moverse definen los corredores.

  • instant cross border payments between europe, latam, MENA, southeast asia

Lleva tus pagos hacia y desde Europa a la velocidad de los pagos instantáneos

  • Basado en API: una única API REST y webhooks para ambas direcciones.
  • Siempre disponible: ejecución instantánea 24/7/365, con monitoreo y lógica de reintento integrados.
  • Regulado y certificado: entidad de pago supervisada por el Banco de España.
  • Acceso directo a SEPA Instant: conexión propia con Iberpay hasta TIPS, sin bancos corresponsales.

Respaldado por inversores financieros y tecnológicos líderes

  • wayra logo
  • the venture city
  • sabadell logo
  • bankinter logo
  • mutua madrileña logo

Preguntas frecuentes

  • ¿Es Devengo un banco?

    No, Devengo no es un banco, es un Proveedor de Servicios de Pago (PSP). Mientras que los bancos ofrecen diversos servicios financieros, los PSP se especializan principalmente en facilitar el movimiento de dinero y las transacciones de pago. Un PSP es una entidad legal que proporciona servicios de pago (por ejemplo, emisión de tarjetas, adquisición de pagos, autorización de transacciones) que permiten la transferencia de dinero entre usuarios finales. Ambos (bancos y PSP) desempeñan roles importantes en el sistema financiero, pero sus enfoques y alcances son diferentes, al igual que su regulación.

  • ¿Dónde opera actualmente Devengo?

    Operamos en 36 países de la UE, gracias a los esquemas SEPA. Puedes obtener más información sobre SEPA aquí. Seguiremos ampliando nuestro alcance a otros países.

  • ¿Es necesario crear una cuenta (IBAN) con Devengo para operar?

    Sí, los servicios de Devengo requieren que nuestros clientes creen al menos una cuenta (IBAN) en nuestro sistema para poder enviar y recibir pagos instantáneos.

  • ¿Es necesario que mi empresa y mis clientes pasen por un proceso de incorporación AML para operar?

    Sí, en Devengo nos tomamos muy en serio el proceso de incorporación de clientes para evitar que los mercados financieros sean utilizados para actividades delictivas. Si deseas saber más sobre el proceso AML, puedes encontrar más información aquí.

  • ¿Cuánto tiempo tarda un cliente en integrar nuestra API?

    El tiempo que tarda un cliente en integrar nuestra API varía según las capacidades técnicas de la empresa. Algunas compañías han pasado de crear una cuenta sandbox a operar en producción en tan solo 10 días.

  • ¿Ofrece Devengo servicios de emisión de tarjetas?

    No, nuestro servicio se especializa en pagos instantáneos de cuenta a cuenta, es decir, transferencias entre cuentas sin intermediarios, a diferencia de los sistemas de tarjetas. Opera de forma bidireccional, abarcando tanto los pagos instantáneos (iniciados por el pagador) como los cobros instantáneos (iniciados por el beneficiario).

  • ¿Ofrece Devengo sus servicios a través de Open Banking?

    No. Open Banking permite que terceros accedan a los datos y servicios financieros de los clientes a través de APIs abiertas de los bancos, por lo que no es necesario crear nuevas cuentas. En contraste, Devengo despliega toda su infraestructura para tener control total sobre el proceso de pago, sin depender de los bancos ni de sus servicios (o la falta de ellos).

  • ¿Es necesario que mi empresa y mis clientes pasen por un proceso de incorporación AML para operar?

    Sí, en Devengo nos tomamos muy en serio el proceso de incorporación de clientes para evitar que los mercados financieros sean utilizados para actividades delictivas. Si deseas saber más sobre el proceso AML, puedes encontrar más información aquí.

  • ¿Puedo crear cuentas en diferentes divisas?

    No, actualmente Devengo solo ofrece cuentas en euros. Estamos trabajando en ampliar nuestra oferta.

  • ¿Puedo crear y orquestar cuentas para mis clientes?

    Sí, podrás crear diferentes titulares de cuentas además de la tuya. Además, podrás orquestar sus pagos instantáneos de cuenta a cuenta con el mismo acceso a la API y gestionarlos desde un único panel de control.

  • ¿Qué es un IBAN virtual?

    Un IBAN virtual es la representación digital del IBAN de una cuenta bancaria tradicional, que permite transacciones seguras y cómodas. Ofrece a los comercios ventajas como mayor seguridad, ahorro de costes y mayor comodidad. Las transacciones se pueden procesar sin una cuenta bancaria física, lo que reduce el riesgo de fraude y mejora los tiempos de procesamiento de los pagos. Garantiza la privacidad, simplifica el seguimiento de los pagos y agiliza el proceso de transferencia. Devengo podrá ofrecer IBANs virtuales muy pronto.

  • Información sobre comisiones y tarifas

    En Devengo aplicamos una política de precios personalizada que se adapta a las necesidades específicas de cada cliente. Nuestras tarifas no son fijas, sino que se determinan en función de varios factores clave de su negocio.

    Factores que determinan su tarifa

    • Perfil de riesgo: Sector de actividad, jurisdicción y análisis de compliance.
    • Caso de uso: Tipo de operaciones, países donde opera y servicios requeridos.
    • Volumen esperado: Cantidad y frecuencia de transacciones mensuales

    No obstante, como entidad de pago supervisada por el Banco de España, ponemos a su disposición el Documento Informativo de las Comisiones, donde podrá consultar los máximos de comisiones y tarifas aplicables a los servicios más representativos asociados a la cuenta de pago. Este documento, elaborado conforme a la normativa vigente, está disponible en nuestra web.

    Para cualquier cuestión adicional, nuestro equipo comercial estará a su disposición y le preparará una propuesta personalizada con las tarifas exactas que se aplicarían a su caso particular, sin compromiso.

  • ¿Qué son los pagos instantáneos (Push Payments)?

    Los pagos instantáneos (Push Payments) son transacciones activadas por el pagador. Una transferencia común que los usuarios inician desde su aplicación bancaria es un pago instantáneo, más específicamente un pago saliente. Cuando el beneficiario recibe el dinero en su banco, también se considera un pago instantáneo, en este caso, se trata de un ingreso.
    Por otro lado, los cobros instantáneos (Pull Payments) son transacciones de pago activadas por el beneficiario.

  • ¿Qué son los pagos SEPA Instantáneos?

    El esquema SEPA Instant Credit Transfer (SCT Inst) permite realizar transferencias de hasta 100.000 € en menos de diez segundos. Las transacciones SCT Inst están disponibles en varios países europeos, y se planea expandir progresivamente a los 36 países y territorios SEPA. Para saber más, lee nuestra guía SEPA 101.

  • ¿Cómo ayudamos con la conciliación automática de pagos?

    Puedes crear un ingreso con el estado esperado en nuestro sistema, esperar a recibir el pago y conciliar automáticamente la transacción. Esto proporcionará un monitoreo fiable de los saldos de efectivo en todas tus cuentas empresariales.

  • ¿Qué porcentaje de los pagos de Devengo se realizan con éxito?

    La tasa de éxito varía dependiendo de varios factores: si la cámara de compensación ha tenido algún problema, si los bancos destinatarios han sufrido interrupciones en el servicio, entre otros aspectos. Pero actualmente, gracias a nuestro Smart Retry System, nos enorgullece contar con una tasa de entrega media a 3 meses de 99.7254% (y cada mes incrementamos esta tasa de éxito). Si quieres saber más sobre nuestro sistema Smart Retry, lee nuestro artículo aquí.

  • ¿Qué porcentaje de los pagos de Devengo son instantáneos?

    De manera similar a la tasa de éxito, la instantaneidad de los pagos depende de múltiples factores. Para que puedas apreciar el porcentaje que solemos tener, te damos un ejemplo: actualmente, tenemos una tasa instantánea media en los últimos 3 meses de 98.7433%. Si deseas saber más sobre transferencias instantáneas o regulares, puedes leer nuestro artículo al respecto aquí.

  • ¿Qué son los cobros instantáneos (Pull Payments)?

    Los cobros instantáneos (Pull Payments) son transacciones de pago que activa el beneficiario. Por ejemplo, un adeudo directo es un cobro automatizado. Los pagos instantáneos (Push Payments), en cambio, son transacciones de pago que activa el pagador.

  • ¿Qué es el esquema Request-to-Pay?

    El esquema Request-to-Pay (SRTP) permite a las empresas europeas solicitar pagos, ya sea de forma presencial o en línea, a clientes por importes de hasta 100.000 €.

  • ¿Cuál es la diferencia entre la iniciación de pago y el Request to Pay?

    El SRTP tiene como objetivo estimular el pago por parte del pagador, haciendo que el acreedor emita una solicitud de pago, mientras que la iniciación de pago implica que el pagador inicie de forma independiente el proceso de pago. El Request to Pay conlleva un intercambio de información entre el acreedor y el pagador, quedando este último con la decisión final sobre la iniciación del pago. En contraste, la iniciación de pago requiere que el pagador se responsabilice de iniciar el pago proporcionando los detalles necesarios. Es importante destacar que Request to Pay no es un método de pago autónomo y debe combinarse con una solución de pago, como Devengo Instant Payments. Si deseas saber más sobre los PISPs y cómo Devengo puede ayudarles, lee nuestro artículo aquí.

  • ¿Cuándo estará operativo el SRTP en Devengo?

    Cuando un buen número de bancos participe en el esquema y su uso se haya democratizado.

  • ¿Qué es Valitic y cómo funciona?

    Valitic es la solución sectorial líder para validar la titularidad de cuentas bancarias en España, creada por Iberpay. Esta herramienta te permite verificar de manera instantánea y completamente digital si una cuenta bancaria está realmente asociada a su titular declarado. Funciona mediante la validación cruzada entre IBAN y NIF/CIF/NIE, ofreciendo una respuesta instantánea (OK/KO) en menos de 1 segundo. En Devengo, como entidad asociada y conectada en directo con Iberpay, te ofrecemos acceso seguro y sencillo a Valitic a través de nuestra API.

  • ¿Cuánto tiempo tarda la verificación del titular de una cuenta con Valitic?

    Las verificaciones de Valitic son instantáneas, con un tiempo promedio de respuesta de 1 segundo. El servicio está disponible 24/7/365, lo que significa que puedes verificar cuentas en cualquier momento del día, incluso fines de semana y festivos.

  • ¿Cumple Valitic con la normativa de protección de datos?

    Sí, Valitic cumple estrictamente con el RGPD y todas las normativas de protección de datos vigentes.

  • ¿Qué diferencia a Valitic de otros servicios de verificación?

    La diferencia clave de Valitic es que no requiere interacción con el usuario. Valitic verifica automáticamente usando NIF/CIF/NIE + IBAN sin interrumpir el flujo del usuario, evitando fricciones y garantizando una experiencia sin complicaciones en cobros y pagos de proveedores y/o clientes. ? Lee el artículo completo sobre las distintas maneras de verificar una cuenta

  • ¿Cómo puedo integrar Valitic en mi sistema?

    Devengo ofrece una integración simple y rápida de Valitic a través de nuestra API REST moderna. Nuestro equipo técnico te acompañará durante todo el proceso de implementación, desde la documentación técnica hasta las pruebas en entorno de desarrollo.

  • ¿Cuál es el coste de usar Valitic?

    El coste de Valitic varía según el volumen de consultas. Ofrecemos planes escalables desde pequeñas empresas hasta grandes corporaciones. Contacta con nuestro equipo comercial para obtener una cotización personalizada que se adapte a las necesidades específicas de tu negocio.

  • ¿Qué es la Verificación del Beneficiario o VoP?

    La Verificación del Beneficiario, conocida como VoP (del inglés «Verification of Payee») es un servicio que comprueba si el nombre del beneficiario (persona o empresa) coincide con el nombre registrado en la cuenta bancaria asociada a un IBAN u otro identificador, antes de que se ejecute una transferencia SEPA.

  • ¿En qué países está disponible VoP de Devengo?

    La Verificación del Beneficiario está disponible en todos los países SEPA bajo el Reglamento Europeo de Pagos Instantáneos.

  • ¿Puedo combinar VoP con otros métodos de verificación?

    Sí. Puedes combinar VoP, las verificaciones de acceso y Valitic (para cuentas españolas) a través de las APIs de Devengo para verificar la titularidad de la cuenta, confirmar el acceso y reducir errores en los pagos en procesos como en el alta de clientes (onboarding), pagos o scoring de riesgo.

  • ¿Quién debería implementar VoP?

    Entidades de crédito, entidades de pago y entidades de dinero electrónico que ofrezcan transferencias en euros dentro de SEPA.

  • ¿Listo para empezar?

    Ponte en contacto para analizar tu caso de uso específico y tus obligaciones regulatorias.

  • ¿Qué es OCT Inst?

    OCT Inst (One-Leg Out Instant Credit Transfer) es el esquema del EPC (European Payments Council) para pagos instantáneos en euros entre la zona SEPA y países fuera de SEPA. Define las reglas que permiten a instituciones reguladas conectar SEPA Instant con sistemas de pagos instantáneos domésticos fuera de SEPA, mediante un marco operativo y de cumplimiento común.

    Devengo es la primera institución no bancaria certificada bajo este esquema.

  • ¿En qué se diferencia OCT Inst de la banca corresponsal?

    La banca corresponsal depende de una cadena de bancos intermediarios, cada uno con sus propios tiempos, comisiones y controles de cumplimiento. El resultado es liquidación más lenta, transparencia limitada y costos impredecibles. OCT Inst reemplaza ese modelo con una conexión regulada directa entre SEPA Instant y los sistemas de pagos instantáneos domésticos fuera de SEPA.

  • ¿Dónde se ubica Devengo en el flujo de pago?

    Devengo actúa como el puente regulado entre un sistema de pagos instantáneos doméstico no SEPA fuera de Europa y SEPA Instant. La institución contraparte nunca necesita tener conexión propia a SEPA Instant, licencia bancaria europea ni relación de tesorería con el banco del beneficiario en la eurozona.

  • Ya usamos un proveedor de pagos transfronterizos. ¿Por qué cambiar?

    Si tu proveedor actual depende de bancos corresponsales o múltiples intermediarios, es probable que estés absorbiendo costos de FX, tiempos de liquidación medidos en días y visibilidad limitada sobre el estado del pago. Devengo conecta ambos rieles instantáneos directamente, eliminando intermediarios, reduciendo los costos y permitiendo pagos verdaderamente instantáneos.

  • ¿Por qué importa la certificación EPC para OCT Inst?

    La certificación EPC importa porque confirma que una institución cumple los requisitos técnicos, operativos y de responsabilidad del esquema para mover transacciones OCT Inst. Devengo es la primera institución no bancaria en obtener esta certificación, lo que significa que la conexión está reconocida a nivel de esquema, en lugar de depender de un acuerdo privado superpuesto sobre los rieles existentes. Para una institución contraparte, esta certificación es la garantía de que el tramo en euros del pago sigue el mismo reglamento, proceso de disputas y firmeza de liquidación que cualquier otra transacción SEPA Instant, sin necesidad de verificar la configuración de Devengo caso por caso.

  • ¿Quién puede conectarse al corredor OCT Inst de Devengo?

    Tres tipos de instituciones suelen integrarse con Devengo. Los PSPs domésticos no SEPA, los bancos tradicionales y los neobancos digitales usan el corredor para ofrecer flujos de remesas y pagos B2B más rápidos y predecibles hacia Europa. Los bancos tradicionales lo usan para modernizar una relación de corresponsalía que se ha vuelto lenta o costosa. Las fintechs europeas, los bancos tradicionales y los neobancos digitales lo usan para llegar a Latinoamérica, Oriente Medio o Asia sin construir y mantener la conexión por su cuenta. El hilo común es una institución regulada que ya mueve volumen de pagos y quiere eliminar un obstáculo estructural en sus flujos transfronterizos en euros.

  • ¿Qué países ya están soportados por Devengo y cuáles vienen después?

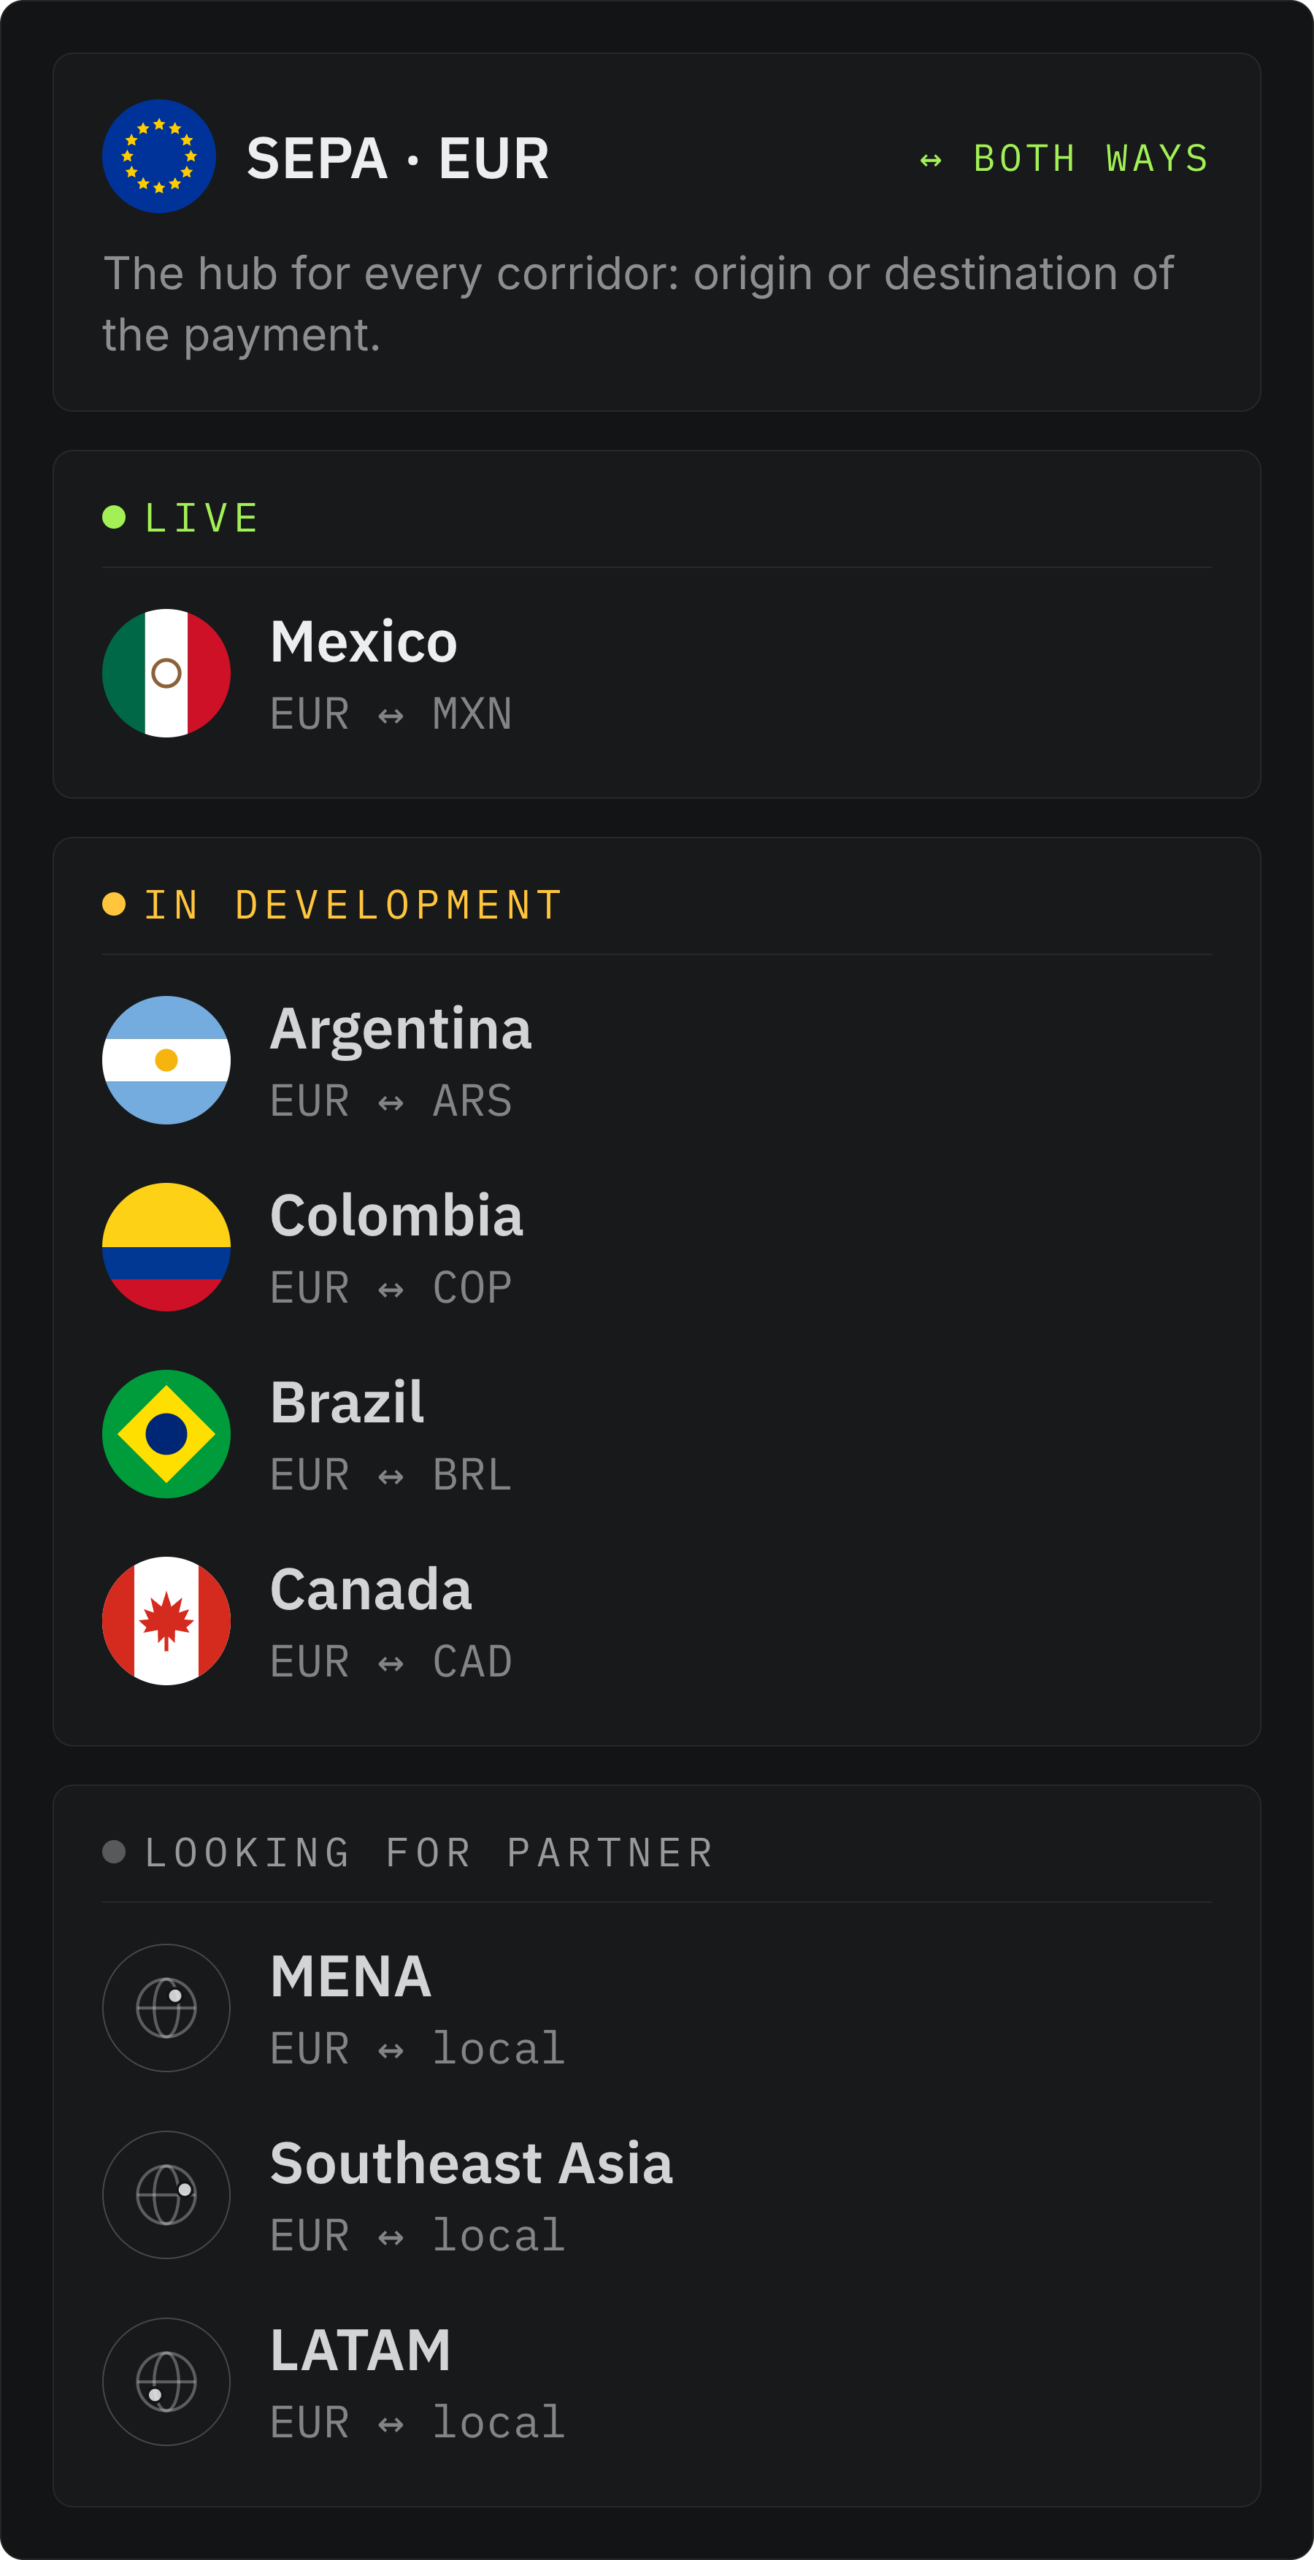
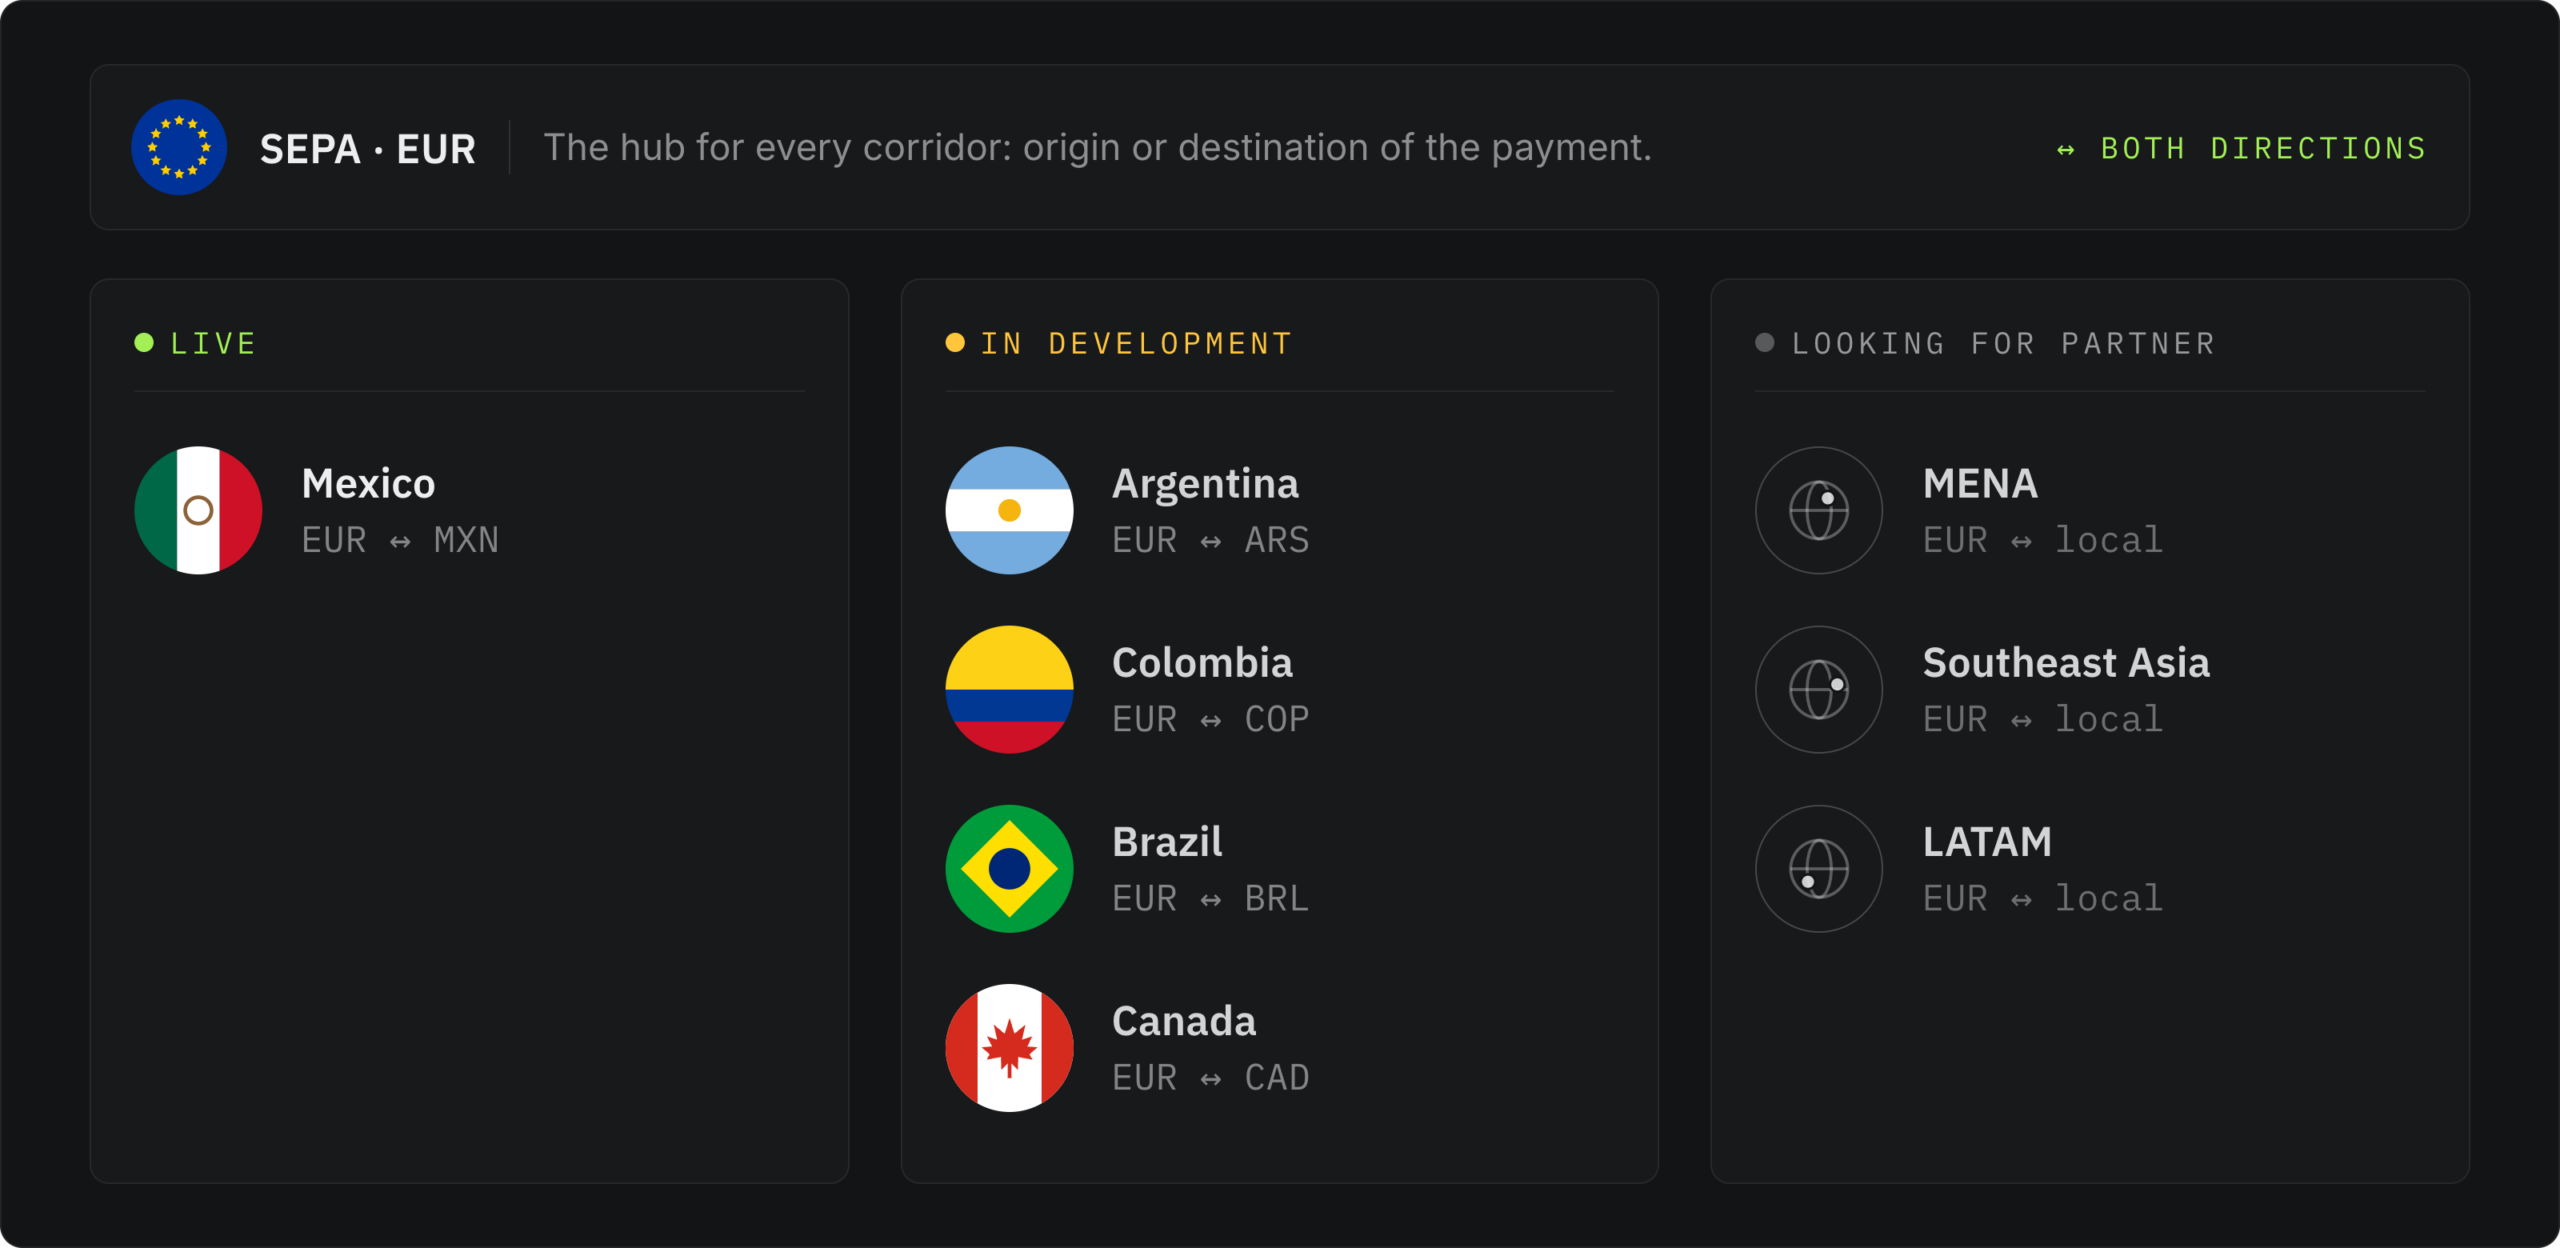
    México ya está activo como el primer corredor OCT Inst de Devengo. Argentina y Chile están en proceso técnico y regulatorio. Canadá, Brasil y Colombia están en etapa temprana, buscando socios locales.

    Estos mercados son el punto de partida de un objetivo más amplio en Latinoamérica, Oriente Medio, África y Asia. La secuencia sigue dónde surge primero la demanda y el socio local adecuado, no una hoja de ruta fija, así que una institución en cualquiera de estas regiones puede registrar su interés ahora, incluso fuera de los mercados ya mencionados.

  • Queremos abrir un nuevo corredor en nuestro mercado. ¿Qué debemos hacer?

    Si eres una institución financiera regulada fuera de SEPA con conectividad directa a tu sistema de pagos instantáneos doméstico, contáctanos y te responderemos en menos de 24 horas.

Te ayudamos a encontrar la mejor infraestructura financiera para ti

Te ofreceremos la solución más eficiente y conveniente para resolver tus flujos de dinero, sea cual sea su naturaleza. Nos encantaría saber de ti.